平方米与利率.
我搭建了一个开放看板,逐月展示俄罗斯主要地区新房按揭的发放情况,并对照关键利率、美元汇率以及优惠按揭政策。数据来自DOM.RF与俄罗斯央行,自2019年起,覆盖19个地区,每月更新。
为什么做这个看板
新房市场的讨论很多,但数据很少被并列呈现。这里在同一时间轴上展示一手房按揭发放量、关键利率和美元汇率, 上方标注按揭政策节点:优惠按揭启动、央行加息、按揭标准。每项决策之后市场发生了什么,一目了然。
看板主要面向记者和分析师:针对所选地区自动生成带数据的段落、“本月要点”、地区排名,还能一键把表格复制到Excel、把图表复制为图片。 欢迎引用——来源说明也已备好。

2026年8月数据说明了什么
28,2798月俄罗斯新房按揭笔数——同比减少27%
30%仅为2024年6月纪录的三成(大规模优惠按揭结束前的9.5万笔)
6.7个百分点关键利率(14%)与新房按揭平均利率(7.3%)之差
+25%两年内股权参与合同每平方米价格:21.97万卢布对17.58万
- 七年来最差的八月。就连大规模优惠按揭结束后的首个八月(2024年)也略高于今年。
- 年初至今与去年基本持平。1–8月共发放23.4万笔,比去年同期少0.9%:近几个月的下滑抵消了春季的增长。
- 利差本身就说明问题。关键利率14%时,市场化按揭几乎负担不起,因此7.3%的平均利率意味着新房按揭依赖补贴项目。
- 利率影响存在滞后。按同比变化计算,全俄发放量与关键利率在约三个月滞后时相关性最强。这只是相关,不能证明因果。
各地区:全线下滑,幅度不一
8月,看板中全部19个地区均低于去年。降幅最小的是克拉斯诺亚尔斯克(−13%)、彼尔姆(−14%)和圣彼得堡(−17%); 降幅最大的是秋明州(−44%)和克拉斯诺达尔边疆区——恰好是2025年8月的一半。莫斯科为−24%,合同价格每平方米44.1万卢布。

在建与成交:竣工前卖出了多少
按揭只反映部分购房,因此看板新增了两个视角:在建项目的去化情况,以及已登记的成交合同。
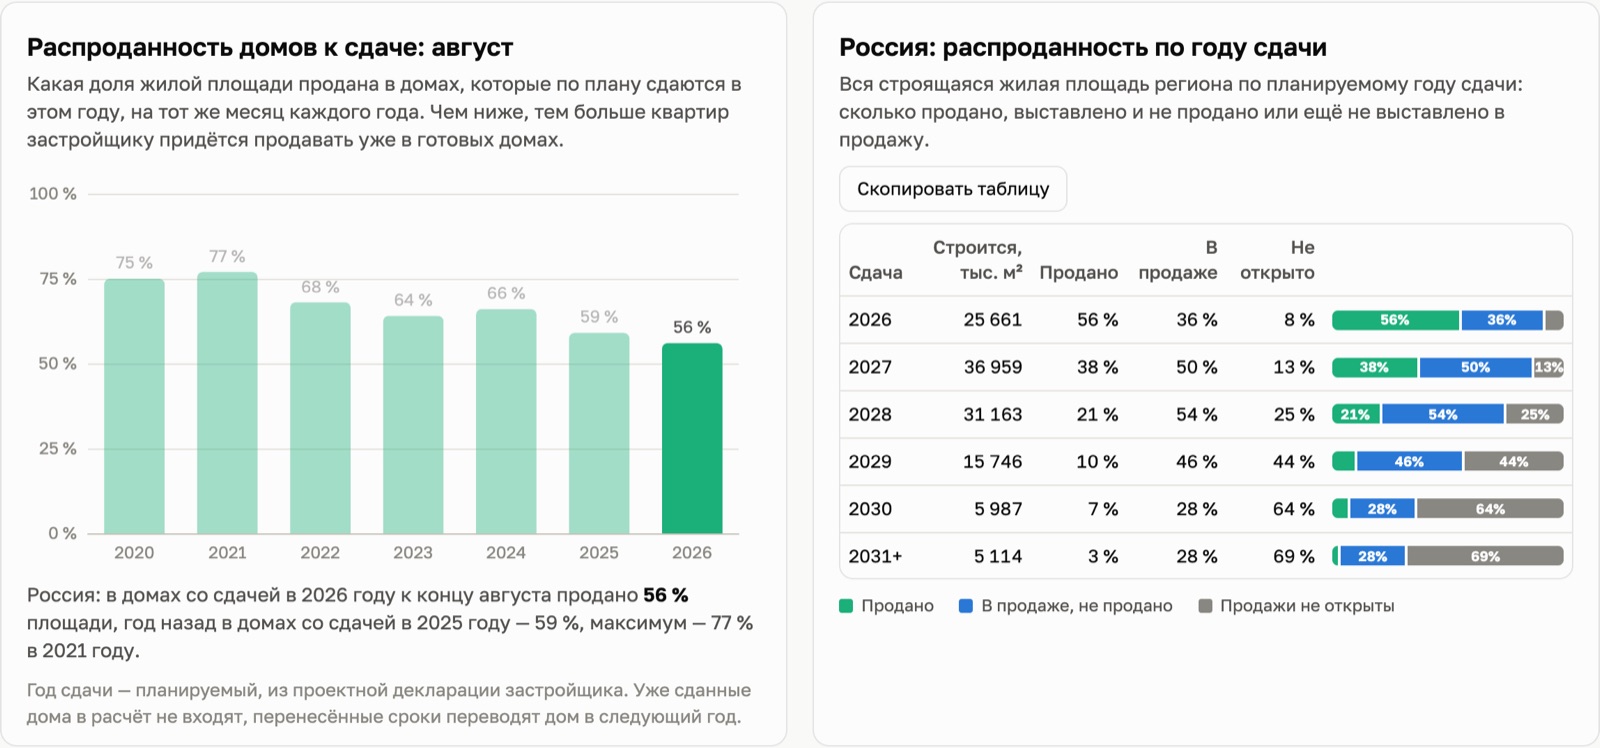
56%计划于2026年竣工的项目截至8月末的已售面积比例,2021年为77%
5480万平方米全俄在建住宅中已开盘但未售出的面积,占全部在建规模的45%
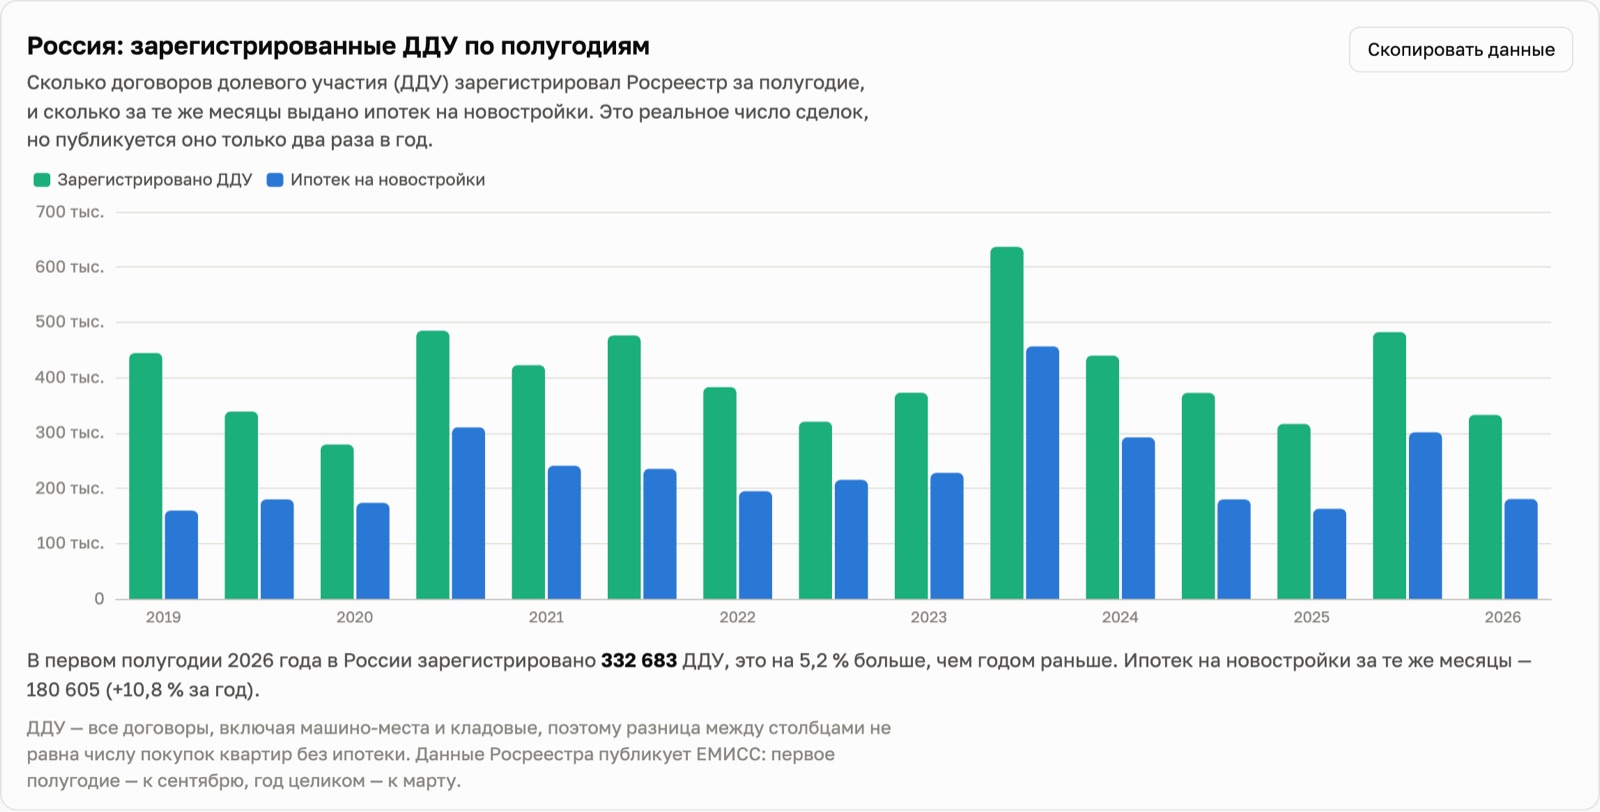
33.27万份2026年上半年登记的股权参与建设合同(DDU),同比增加5.2%
−30%2026年上半年莫斯科DDU同比降幅,而新房按揭仅下降5%
- 竣工时的去化率越来越低。截至8月,当年计划竣工项目的已售比例在2020–2021年为75–77%,2022–2024年为64–68%,现在为56%。剩余房源开发商只能在竣工后继续销售。
- 地区差异再次拉大。莫斯科2026年计划竣工项目已售73%,克拉斯诺达尔边疆区为36%,车里雅宾斯克州为35%。
- 成交多于按揭,且差距在变化。全俄上半年DDU登记量增长5%,新房按揭增长11%。莫斯科DDU下降30%,按揭仅下降5%。
如何客观解读这些数字
- 按揭发放不等于销售。部分住房以现金或开发商分期购买,2024–2026年这一比例上升。因此应表述为“新房按揭”,而非“销量”。
- 公寓式住宅不计入股权参与合同统计——这在莫斯科市场占比不小。
- 竣工年份为计划值,DDU不只是住宅。去化率按项目申报的计划竣工期计算,已竣工项目不计入。DDU包含车位和储藏间,因此“DDU减去按揭”并不等于未贷款购房的数量。
- 近几个月数据会修订。门户网站会追溯调整,因此每次更新都会重新下载最近两个月。
更新
DOM.RF每发布一个新月份,数据就更新一次。下一次更新为2026年9月数据。如果您是记者,需要未列出的地区或特定数据切片,欢迎联系。